Медицинское страхование
Обязательное и добровольное медицинское страхование: как работает система ОМС и ДМС в России
Разбираем механизм финансирования здравоохранения, права застрахованных, отличия полисов и практическую ценность каждого вида страхования — для граждан, работодателей и экономистов отрасли.
Основы системы
Что такое медицинское страхование и зачем оно нужно
Медицинское страхование — это механизм коллективной защиты от непредвиденных расходов на лечение. Каждый участник системы вносит взносы в общий фонд, из которого оплачивается медицинская помощь тем, кто в ней нуждается. Именно страхование позволяет государству гарантировать базовую медпомощь независимо от платёжеспособности конкретного человека.
В России действуют две параллельные системы: обязательное медицинское страхование (ОМС) — государственная, всеобщая и бесплатная для застрахованного, и добровольное медицинское страхование (ДМС) — коммерческая, расширяющая перечень доступных услуг и комфорт их получения.
С экономической точки зрения страхование решает задачу перераспределения рисков: вместо того чтобы каждый самостоятельно нёс катастрофические разовые расходы, затраты усредняются по всему застрахованному пулу. Это фундаментальный принцип солидарности, лежащий в основе социального государства.
Ключевые понятия
-
1
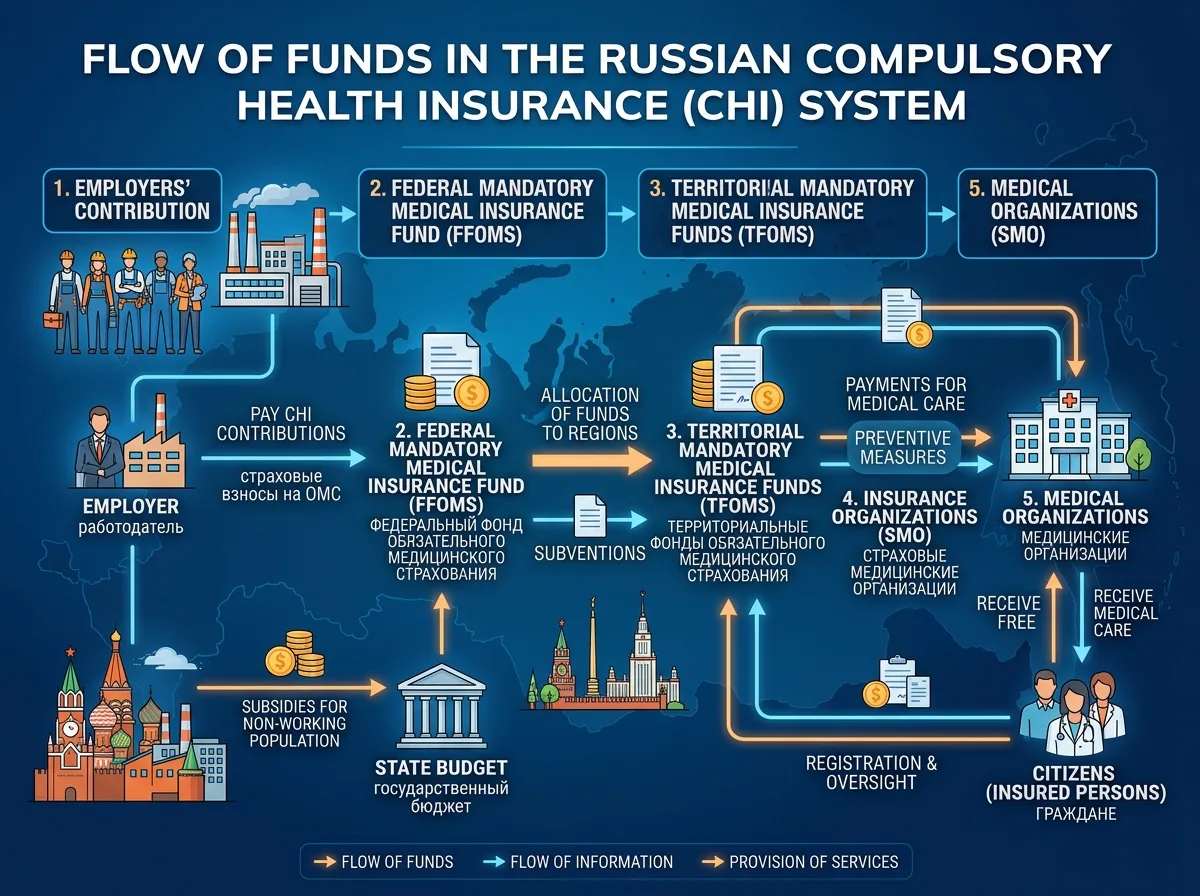
Страхователь — тот, кто платит взносы. Для работающих — работодатель и государство, для неработающих — региональные органы власти.
-
2
Застрахованный — гражданин, в пользу которого заключён договор страхования и кому гарантируется медицинская помощь.
-
3
Страховщик — страховая медицинская организация (СМО), которая аккумулирует средства и контролирует качество оказания услуг.
-
4
ТФОМС и ФФОМС — территориальные и федеральный фонды ОМС, аккумулирующие и распределяющие финансовые ресурсы системы.
-
5
Программа госгарантий — ежегодно утверждаемый правительством перечень видов медпомощи, финансируемых из бюджета и средств ОМС.
Обязательное страхование
Система ОМС: принципы, финансирование и права граждан
Обязательное медицинское страхование охватывает всё население страны. Полис ОМС обязан иметь каждый гражданин России, а также иностранцы, постоянно или временно проживающие на её территории.
Источники финансирования
Работодатели перечисляют 5,1% от фонда оплаты труда в ФОМС. За неработающих граждан взносы платят региональные бюджеты. Суммарный объём системы превышает 3 трлн рублей в год.
Гарантированный объём помощи
Базовая программа ОМС включает первичную медпомощь, скорую помощь, стационарное лечение, высокотехнологичную помощь по отдельным профилям, профилактические осмотры и диспансеризацию.
Права застрахованного
Выбор страховой компании, медицинской организации и лечащего врача. Получение медпомощи в любом регионе РФ. Защита прав через страховщика — бесплатно и без суда.
Как работает тарифная система ОМС
Медицинские организации получают оплату по клинико-статистическим группам (КСГ) — стандартизированным пакетам медицинской помощи. Каждой КСГ присвоен коэффициент относительной затратоёмкости. Умножив его на базовую ставку ТФОМС, клиника получает тариф за конкретный случай лечения.
Такая система стимулирует медорганизации к повышению эффективности: чем ниже реальные затраты при соблюдении стандартов, тем выше экономия. Одновременно она ограничивает нецелевое использование средств через контрольные функции СМО и ТФОМС.
Добровольное страхование
ДМС: что входит в полис и кому он нужен
Добровольное медицинское страхование — это коммерческий продукт, позволяющий получить медицинскую помощь сверх базовой программы ОМС: в более комфортных условиях, у специалистов выбранных клиник, без очередей и с расширенным перечнем услуг.
Типовые программы ДМС
Консультации узких специалистов, анализы, УЗИ, функциональная диагностика в частных клиниках без направления. Самый популярный базовый пакет.
Терапевтическое лечение, профессиональная гигиена, удаление зубов. Протезирование и имплантация — как правило, отдельная опция с доплатой.
Плановые и экстренные госпитализации в коммерческих отделениях, одноместные палаты, более широкий выбор методов лечения.
Выезд частной бригады, транспортировка в профильный стационар-партнёр, телемедицинские консультации 24/7.
Корпоративное и индивидуальное ДМС
Около 85% рынка ДМС — корпоративные полисы, которые работодатели приобретают для сотрудников. Это инструмент удержания персонала и часть социального пакета. Расходы на ДМС сотрудников уменьшают налогооблагаемую базу по налогу на прибыль в пределах 6% от фонда оплаты труда.
Индивидуальные полисы обходятся дороже из-за отсутствия эффекта масштаба и более высокого уровня отбора рисков страховщиком. Стоимость зависит от возраста, состояния здоровья и программы страхования.
Налоговые льготы по ДМС
- → Взносы работодателя по ДМС — до 6% ФОТ снижают базу налога на прибыль
- → Страховые взносы по ДМС сотрудников не облагаются НДФЛ
- → Физлица могут получить социальный вычет по НДФЛ — до 150 000 руб./год
- → Взносы по ДМС не включаются в базу страховых взносов в СФР
Сравнительный анализ
ОМС против ДМС: детальное сравнение
| Параметр | ОМС | ДМС |
|---|---|---|
| Обязательность | Обязательно для всех граждан РФ | Добровольно, по желанию |
| Кто платит взносы | Работодатель / региональный бюджет | Работодатель или физическое лицо |
| Стоимость для гражданина | Бесплатно при обращении | 20 000–100 000+ руб./год |
| Перечень услуг | Базовая программа госгарантий | Расширенный, по условиям договора |
| Выбор клиники | Из реестра участников ОМС | Клиники-партнёры страховщика |
| Стоматология | Ограниченный перечень (неотложная) | Полный объём при наличии опции |
| Скорость получения помощи | Возможны очереди, плановые сроки | Как правило, без ожидания |
| Действие за рубежом | Не действует | Возможно (опция «выезд за рубеж») |
| Регулятор | Минздрав, ФОМС, ТФОМС | Банк России (страховой надзор) |
Когда достаточно ОМС
- ✓ Экстренная и неотложная помощь
- ✓ Лечение социально значимых заболеваний
- ✓ Наблюдение беременности и роды
- ✓ Диспансеризация и профосмотры
- ✓ Высокотехнологичная помощь по квотам
Когда стоит добавить ДМС
- ✓ Нужна стоматология сверх экстренной
- ✓ Важен сервис и скорость получения помощи
- ✓ Работа связана с частыми командировками
- ✓ Хронические заболевания требуют регулярного наблюдения
- ✓ Нужен доступ к узким специалистам без очереди
Экономика отрасли
Рынок медицинского страхования в цифрах
Объём системы ОМС в 2023 году
Объём рынка ДМС в России
Застрахованных по ОМС граждан
Полисов ДМС в обращении
Проблемы и вызовы системы
Дефицит финансирования ОМС
Базовые тарифы ОМС не всегда покрывают реальные затраты медорганизаций, особенно в регионах. Это ведёт к скрытому соплатежу пациентов и снижению доступности помощи.
Неравенство охвата ДМС
Корпоративное ДМС доступно преимущественно работникам крупных компаний. Самозанятые и малый бизнес фактически лишены возможности получить сопоставимое покрытие по приемлемой цене.
Взаимодействие ОМС и ДМС
Механизм соучастия частных страховщиков в системе ОМС развит слабо. Создание модели, при которой ДМС дополняет, а не дублирует ОМС, — приоритет регуляторной повестки.
Цифровизация и контроль качества
Внедрение электронных медкарт, телемедицины и аналитики больших данных меняет страховую модель: расчёт тарифов переходит от статистических групп к индивидуализированным траекториям пациента.
Частые вопросы
Вопросы об ОМС и ДМС
Можно ли лечиться по ОМС в другом регионе?
Что делать, если клиника требует деньги за услугу, входящую в ОМС?
Можно ли одновременно использовать ОМС и ДМС?
Как безработному оформить полис ОМС?
Чем отличается ДМС от страхования жизни и здоровья?
Для специалистов отрасли
Изучайте экономику здравоохранения глубже
Система медицинского страхования — лишь один из элементов сложной экономической архитектуры здравоохранения. На нашем сайте вы найдёте материалы по тарифной политике, управлению медорганизациями, оценке технологий и регуляторным изменениям отрасли.